PROPERTY GUIDE / 相続・売却費用
相続した家の購入額が不明。売却前に探す資料と「取得費5%」の注意点
購入額が分からなくても、相続した家の売却相談は始められます。ただし、税金の計算に使う取得費を小さく見込むと、譲渡所得は大きくなることがあります。購入時の資料探しと、税金を含む手取りの確認を並行して進めましょう。
購入額が分からなくても、相談を止めなくて大丈夫です
親から相続した家を売りたい。でも、何十年も前の購入時の契約書が見つからない。このときは「売却の準備」と「売却後の税金の確認」を並行して進めます。税務上の取得費が未確認であることを、売却条件を決める前から共有してください。
以下の会話は、確認の進め方を説明するためのもので、実際のお客様との相談事例ではありません。

父がいくらで買った家か分かりません。契約書がないと、査定もお願いできないのでしょうか。

購入時の契約書が見つからなくても、売却のご相談はできます。こちらで所在地や現在の状態、ご希望の時期を伺います。購入額が不明な点も整理し、税理士や税務署に税金の見込みを確認する際に必要な情報をご案内します。
売却価格の検討に使う現在の物件情報と、税金の計算に使う過去の購入情報は、目的が異なります。購入額の不明だけを理由に準備を止めず、分かっていることと未確認のことを分けましょう。
「取得費5%」は、税率でも手数料でもありません
取得費とは、売った不動産を取得するためにかかった購入代金や購入手数料など、税務上の計算に用いる費用です。建物は、購入代金等から減価償却費相当額を差し引きます。
土地・建物の譲渡所得は、基本的に売却収入から取得費と譲渡費用を引いて計算します。譲渡費用は、売るために直接かかった仲介手数料などです。ここから適用できる特例等を確認して税額を考えるため、売却代金の全額にそのまま税率を掛けるわけではありません。
国税庁は、取得費が分からない場合などに、売った金額の5%相当額を「概算取得費」として使えると案内しています。実際の取得費がその5%を下回る場合も対象です。5%は税率ではなく、取得費として差し引く金額の割合です。
例えば、売却収入を2,000万円と仮定すると、その5%は100万円です。これは仕組みを説明するための仮定で、実際の査定・取引事例ではありません。「税金が100万円」「残るお金が100万円」という意味ではありません。
また、取得費を小さく計上すると、ほかの条件が同じなら譲渡所得は大きくなります。契約書が見当たらない時点で5%と決めず、取得費を確認できる資料が残っていないか調べる意味があります。
最初は、四つの資料を探します
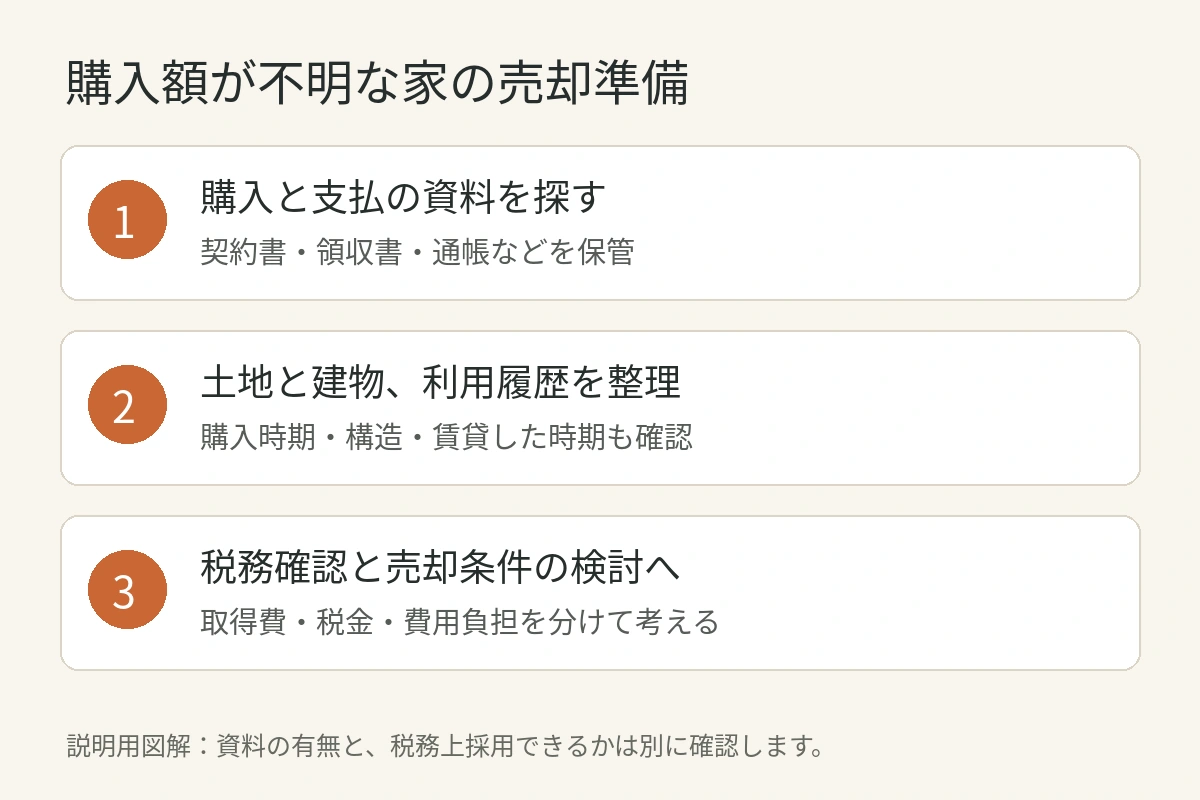
片付けを始める前に、不動産を買ったころの資料を別の箱やフォルダーに保管してください。探す順番の目安は次のとおりです。資料が残っていることと、その金額を税務上採用できることは別で、個別に確認が必要です。
- 購入・建築の契約書:土地と建物を一緒に買ったのか、土地の購入後に建てたのかを確認します。代金の内訳、取得日、物件の表示も手掛かりです。
- 代金を払った記録:領収書、当時の通帳、振込控え、決済の明細を探します。何の支払か分かる資料と組み合わせて保管します。
- 取得時の諸費用の記録:購入時の仲介手数料や登記費用などの領収書を、売却時の費用と分けておきます。取得費に含まれるかは費目と利用状況により確認します。
- 建築・改良や過去の申告資料:工事契約書、請求書、確定申告の控えなどを探します。貸していた時期がある建物では、減価償却の記録も確認材料になります。
契約書がなければ、控えや支払記録を照合します
原本が見つからなければ、ご家族の保管先や、当時の仲介会社・建築会社等に控えの有無を尋ねる方法もあります。保存期間や会社の状況により、入手できない場合があります。
借入額の分かる書類があっても、その額をそのまま購入額とは扱いません。自己資金の有無や借入れの対象を含めて照合する必要があります。資料が一部しかないときは、自己判断で金額を埋めず、税理士や税務署へ根拠資料と一緒に確認してください。
荷物の整理をこれから始める方は、参考情報の関連記事「相続した家、荷物が残ったままでも売却相談できる?」もご覧ください。処分する物を決める前に、残したい品と重要書類を分けておくと準備を進めやすくなります。
相続時の評価額や、建物の購入額をそのまま使わない
相続した土地・建物の取得費は、原則として亡くなった方が買ったときの購入代金などを基に計算します。相続税の申告で使った評価額を、そのまま購入額として置き換える考え方ではありません。取得の時期も原則として引き継ぐため、相続した年だけで所有期間を判断しないようにします。
建物には減価償却、つまり使用や時間の経過による価値の減少を費用として計算する扱いがあります。昔の購入額が分かっても、その全額が売却時の取得費として残るわけではありません。土地と建物の内訳、建物の構造、取得時期、居住用・賃貸用などの利用履歴も確認します。
相続登記の費用も払いました。5%で計算するなら、その分をさらに取得費へ足せますか。
概算取得費5%を使う場合、相続時に支払った登記費用などを別に取得費へ加えることはできません。こちらでは費用の支払時期と内容を整理して、税務確認に必要な項目をお伝えします。取得費への算入や特例の適用は、資料を基に税理士や税務署で確認していただきます。
国税庁は、業務に使われていない土地・建物について、相続時の登記費用等を取得費に含める扱いと、概算取得費を使う場合の扱いを区別しています。居住用か賃貸用か、どの計算方法を使うかを伝えて確認してください。
手取りは、代金・支出・税金を分けて見込みます
売却後に使えるお金を考えるときは、次の三つを別々に整理します。
- 売却条件:見込める価格、引渡し時期、建物や荷物をどの状態で渡すか。
- 実際に支払うお金:仲介手数料、必要な作業費、ローン返済等の有無と支払時期。
- 税金の見込み:取得費を確認できた範囲、譲渡費用、利用履歴、使える特例と申告手続き。
支払った費用が、すべて税金の計算で引けるとは限りません
実際に支払うお金が、すべて税務上の譲渡費用になるとは限りません。例えば、修繕費や固定資産税などの維持管理費は、国税庁の案内では譲渡費用に含まれません。支出の一覧と、税金を計算するための分類を混同しないことが大切です。
相続税が課税された方が一定期間内に相続財産を売る場合には、相続税額の一部を取得費へ加算できる特例もあります。相続税を払った額の全額を一律に加える制度ではありません。相続開始日、申告期限、売却予定日を伝えて対象条件を確認します。
ほかの控除を含む適用条件や併用の可否も、物件ごとに確認が必要です。税金をゼロと置いたまま売却代金の使い道を決めず、未確認の税額や費用を残した資金計画にしておきましょう。
初回相談には「不明なこと」もお持ちください
書類をそろえきってからでなく、次の内容を分かる範囲でお聞かせください。
- 物件の所在地、土地・建物の種類、現在の利用状況。
- 相続した時期、登記名義、ほかの相続人や共有者の有無。
- 親などが購入・建築した時期、契約書や支払記録があるか。
- 居住・賃貸などの利用履歴、相続税の申告・課税の有無。
- 売却希望時期、必要な資金や引渡しについての希望。
資料の不明点も、売却の条件と合わせて伺います
権利証がない場合の本人確認は、購入額を調べる税務上の確認とは別の手続きです。参考情報の「権利証が見つからない家は売れる?」で整理できます。親名義のままの場合は「亡くなった親の名義の家は売れる?」で、相続登記と売却準備の進め方をご覧ください。
ブラザーホームは東京23区・千葉・埼玉を中心に、買取・売却を個別に検討します。私たちは物件の状況とご希望を伺い、価格だけでなく、費用負担や引渡し条件も整理します。取得費や税額の確定は税理士・税務署に確認しながら、売却の段取りを進めましょう。電話03-5809-8182、受付10:00〜18:00です。
資料確認日は2026年11月11日です。国税庁の令和8年4月1日現在法令等の案内を確認しています。この記事は一般的な準備の説明で、個別の税額や申告方法を判定するものではありません。